
Nieruchomości w pierwszej linii morza w Miami
Nieruchomości w pierwszej linii morza w Miami to mieszkania tuż nad brzegiem: apartamenty w kondominiach od studiów do trzech sypialni, penthouse'y, rezydencje markowe, domy szeregowe nad kanałem, wille i domy z własnym pomostem. W cenę wchodzą dostęp do wody, parking i infrastruktura budynku. Średni metr na wyspach barierowych — 12 755 $, po stronie zatoki — 9 741 $. Kupuje się w Surfside, Bal Harbour, Sunny Isles Beach i Edgewater: strona oceaniczna jest o 31 % droższa od strony zatoki.
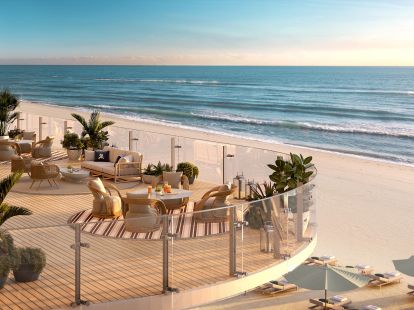
- 270m2
- 2
- 3
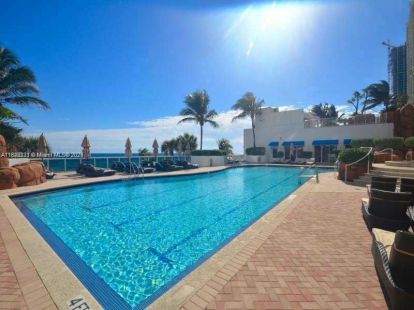
- 51m2
- 1

- 2
- 2

- 223m2
- 3
- 3

- 1
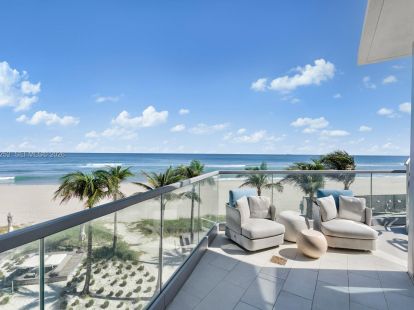
- 650m2
- 5
- 7
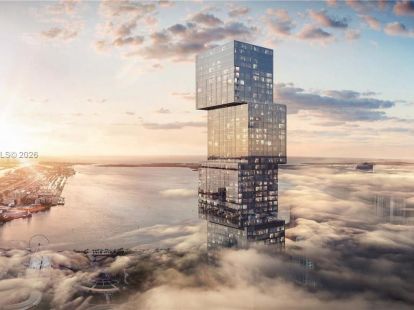
- 708m2
- 4
- 4
- 40m2
- 1
- 1

- 1
- 1

- 1
- 1

- 3
- 3


Ceny nieruchomości nad wodą w Miami według linii w 2026 roku
„Pierwsza linia" w Miami to pięć różnych rynków, a cena w nich kształtuje się inaczej: nad oceanem płaci się za bezpośredni dostęp do piasku, nad zatoką za panoramę i zachód słońca, na kanale za długość pomostu i głębokość przy murze. Poniżej — czym są te linie, gdzie są w mieście i czym różnią się pod względem pieniędzy i ryzyka.
| Linia i gdzie jest w Miami | Cena i podaż | Dla kogo i co z ryzykiem |
|---|---|---|
| Pierwsza linia oceanuSunny Isles Beach, Bal Harbour, Surfside: wieże z bezpośrednim dostępem do piasku | elitarne lokale — powyżej 7 mln $górna dziesiąta część rynku wysp barierowych idzie po medianie 5 137 500 $ | Niemal cały ten zasób stoi w strefie oddziaływania fal, a polisa od zalania jest tu największą pozycją wydatków. Dla kogo: dla nabywcy drugiego domu, który liczy nie procent, lecz zachowanie kapitału. Takiej działki nie da się odtworzyć — pas wybrzeża jest zabudowany w całości. |
| Druga linia przy oceanieCollins Avenue i kwartały Miami Beach naprzeciw plaży | mediana podaży — 750 000 $506 lokali w sprzedaży, czas na rynku 117 dni — najdłuższe oczekiwanie z pięciu linii | Ocean widać, bezpośredniego dostępu do piasku nie ma — a różnica w cenie z pierwszą linią jest wielokrotna. Dla kogo: dla nabywcy z ograniczonym budżetem, któremu potrzebna jest dzielnica, a nie brzeg. Największy wybór i najbardziej realne targowanie: przy takim okresie sprzedaży sprzedający jest zmotywowany bardziej niż kupujący. |
| Pierwsza linia zatoki BiscayneEdgewater, Brickell, Bayshore w Coconut Grove: panorama na wodę i miasto | mediana podaży — 1,325 mln $112 lokali w sprzedaży; metr jest tu o jedną trzecią tańszy od strony oceanicznej | Obciążenie falami jest tu niższe niż oceaniczne, a zachód słońca widać z balkonu: strona zatokowa patrzy na zachód. Dla kogo: dla tego, kto mieszka w Miami na stałe i dojeżdża do części biznesowej. Najlepsza relacja ceny do wody ze wszystkich linii, a podaż jest czterokrotnie mniejsza niż na drugiej linii oceanu. |
| Kanał lub rzeka z własnym pomostemVenetian Islands, kanały Coral Gables, brzegi rzeki Miami | cenę wyznacza pomost, a nie metrażliczy się długość muru, głębokość przy pomoście i wysokość najbliższego mostu: twoja łódź musi pod nim przejść | Główny błąd nabywców — nie sprawdzić prześwitu mostu i głębokości: łódź może po prostu nie dotrzeć do takiego domu. Dla kogo: dla właściciela łodzi. Utrzymanie muru i jego remont leżą na właścicielu, i to odrębny budżet, którego nie ma mieszkanie w wieży. |
| Prywatne i sztuczne wyspyFisher Island, Indian Creek, Star-, Palm- i Hibiscus Island | odrębny rynek kilku adresówtransakcje pojedyncze w roku, publicznych statystyk praktycznie nie ma | Dostęp przez strzeżony most lub prom, własna infrastruktura i własne opłaty. Dla kogo: dla nabywcy, któremu potrzebna jest zamkniętość. Cenę określa nie rynek, lecz konkretna para sprzedającego i kupującego, a wyjście z obiektu mierzy się sezonami. |
Trzy liczby, które wyjaśniają ten rynek. Mediana ceny transakcji na wyspach barierowych — 745 000 $ przy średnim metrze z pierwszego akapitu: rozstęp pokazuje, jak bardzo szczyt segmentu ciągnie średnią w górę. Siedem transakcji na dziesięć przechodzi za gotówkę, dlatego stawki kredytów hipotecznych na pierwszą linię wpływają słabo. I 13 817 obiektów na Miami Beach — 22 % całego zasobu mieszkaniowego — figuruje jako domy wypoczynkowe: to drugi co do wielkości rynek drugiego mieszkania w kraju, stąd sezonowość popytu.
Kalkulator kredytu hipotecznego
Jak wybrać obiekt nad wodą w naszym katalogu
Filtr Discount House wybiera według parametrów, które w tym segmencie rozstrzygają sprawę: linia wody i jej typ, piętro i strona budynku, budżet, sypialnie, powierzchnia, pomost i jego długość, strefa zalewowa, rok budowy budynku i wysokość opłaty. Dwa ostatnie są tu ważniejsze od powierzchni, a dlaczego — wyjaśniono poniżej. Nie ma odpowiedniego lokalu w otwartej części — zostaw zgłoszenie: menedżer wybierze opcje, zapyta sprzedającego o dokumenty domu i nagrania działki i przeprowadzi oględziny lub pokaz wideo bez twojego przyjazdu.
Co uważa się za pierwszą linię i czym różni się od widoku na wodę
W ogłoszeniach występują trzy różne sformułowania, a mylenie ich jest kosztowne. Dostęp do wody oznacza, że działka domu graniczy z wodą. Widok na wodę — że wodę widać z okna, a między domem a nią może stać droga, park lub cudza zabudowa. Bezpośredni dostęp do plaży — że z domu można wyjść na piasek, nie przechodząc przez jezdnię. Cena między tymi trzema stanami różni się wielokrotnie, a w tekście ogłoszenia różnica może zmieścić się w jednym słowie.
Druga rzecz, którą się sprawdza: plaża przed domem nie należy do ciebie. Piasek za linią kontroli zabudowy wybrzeża jest publicznym terenem stanu, a dom pierwszej linii daje do niego dostęp, a nie własność. W związku z tym nie masz prawa ograniczać przejścia ani obowiązku utrzymania piasku.
Linia kontroli zabudowy wybrzeża: dlaczego pozwolenie wydaje stan, a nie miasto
Wzdłuż całego wybrzeża Florydy przebiega linia kontroli zabudowy wybrzeża. Jeśli działka leży w całości lub częściowo morsko od niej, prace na niej reguluje nie gmina, lecz stanowy Department of Environmental Protection: tryb określa część pierwsza rozdziału 161 ustaw Florydy, a wymogi pozwoleń — rozdział 62B-33 kodeksu administracyjnego. Budować morsko od linii można, to nie zakaz, ale projekt przechodzi odrębną ekspertyzę wpływu na wydmę, sąsiednie działki, roślinność i miejsca składania jaj przez żółwie morskie.
Co z tego wynika dla nabywcy:
- Remont bez fundamentu nie wymaga pozwolenia. Dach, okna, drzwi, okładzina, a nawet nadbudowa drugiego piętra w gabarytach istniejącego domu są zwolnione, jeśli nie rusza się fundamentu. Basen, nowy taras na palach lub przebudowa fundamentu — to już pozwolenie stanu i miesiące uzgodnień.
- Trzydziestoletnia projekcja erozji. Zasada 62B-33.024 określa, gdzie linia wysokiej wody znajdzie się trzydzieści lat po złożeniu wniosku. Morsko od tej projekcji nowa zabudowa nie jest dozwolona. Tam, gdzie brzeg jest wzmocniony murem, projekcja zatrzymuje się przy murze — dlatego dwie sąsiednie działki o identycznym widoku mogą mieć różny potencjał zabudowy.
- Sprzedający jest zobowiązany ujawnić położenie linii. Artykuł 161.57 wymaga przekazania nabywcy affidavitu lub pomiaru pokazującego, gdzie linia przebiega przez działkę. Nabywca może zrezygnować z tego dokumentu, ale tylko pisemnie — i nie warto rezygnować: bez pomiaru nie wiesz, która część twojej ziemi podlega stanowi.
Ubezpieczenie: główna pozycja wydatków pierwszej linii
Polisę od zalania kupuje się osobno od polisy od huraganu, a jej cena zależy od strefy. W przybrzeżnej strefie oddziaływania fal, gdzie stoi niemal cały zasób pierwszej linii oceanu, kosztuje 5–20 tys. $ rocznie. W strefie wysokiego ryzyka bez oddziaływania fal — 2–10 tys. $. Poza tymi strefami ta sama polisa kosztuje 400–1 200 $, czyli różnica między pierwszą linią a kwartałem w głębi miasta sięga dwudziestu razy.
Druga rzecz, o której nie pisze się w ogłoszeniach: państwowy program ubezpieczeń płaci maksymalnie 250 tys. $ za budynek i 100 tys. $ za mienie. Przy mieszkaniu za trzy miliony to osiem procent wartości, dlatego różnicę pokrywa polisa prywatna z limitem do dwóch milionów i wyżej. I jeszcze jedno: polisa państwowa wchodzi w życie po trzydziestu dniach, poza przypadkiem, gdy jest zawierana do zamknięcia transakcji — to jeden z powodów, by nie odkładać wyboru ubezpieczyciela do ostatniego tygodnia.
Etapy zakupu i sfinalizowania
- Oferta i zadatek. Zadatek 1–3 % ceny idzie na rachunek escrow firmy tytułowej lub adwokata, nieprzekazywany bezpośrednio sprzedającemu.
- Weryfikacja — 10–15 dni. Przy obiekcie nad wodą do zwykłych oględzin dochodzą trzy rzeczy: stan muru brzegowego i pomostu, raport o strefie zalewowej oraz protokół badania konstrukcji budynku, jeśli budynek je przechodził. W tym terminie można wyjść z transakcji i odebrać zadatek.
- Dokumenty domu. Statut, budżet, protokoły zebrań za dwa lata, informacje o planowanych pracach i dopłatach, zasady najmu. W budynkach przybrzeżnych osobno patrzy się na historię remontów elewacji i balkonów: sól niszczy beton szybciej niż w głębi miasta, a te wydatki spadają na właścicieli.
- Finansowanie. Banki dają nierezydentowi kredyt z wkładem własnym od 30–40 %, decyzja zajmuje około półtora miesiąca. Przelew z zagranicy przechodzi compliance z potwierdzeniem pochodzenia środków.
- Zamknięcie — 30–45 dni od umowy. Firma tytułowa sprawdza historię prawa, wystawia ubezpieczenie tytułu i przeprowadza rozliczenie. Opłata za przeniesienie prawa — 0,70 $ za każde 100 $ ceny; zgodnie ze zwyczajem Miami płaci ją sprzedający, podobnie jak prowizję pośredników 5–6 %.
- Formalności. Potrzebny paszport zagraniczny i potwierdzenie środków; numer podatkowy nierezydenta załatwia się po transakcji. Zapis na osobę fizyczną, we współwłasność lub na spółkę wpływa na podatek przy sprzedaży i dziedziczenie, dlatego wybiera się go przed podpisaniem. Podpisać można przez pełnomocnika, przyjazd nie jest obowiązkowy.
Cudzoziemiec kupuje obiekt nad wodą bez pozwolenia na pobyt, lokalnego partnera i ograniczeń co do udziału. Zakup nie daje prawa do wizy: w USA nie ma programu pobytowego za nieruchomość.
Podatki, płynność i pułapki
- Podatek od nieruchomości — 1,76 % wartości szacunkowej rocznie. Przy zmianie właściciela wycena jest przeliczana według ceny transakcji; nie ma ulg dla drugiego mieszkania i nierezydenta.
- Opłata domu. W budynkach przybrzeżnych jest wyższa od miejskiej: sól, wilgoć i obciążenie wiatrem oznaczają częstszy remont elewacji, balkonów i przeszklenia.
- Długoterminowy plan miasta. Miami Beach zatwierdziło program adaptacji do podnoszenia się poziomu morza: pod ochroną ponad 67 tys. obiektów, horyzont 75 lat. Na konkretny adres wpływa to przez tempo prac na jego ulicy, a miasto ma mapę kolejności — warto ją obejrzeć przed transakcją.
- Najem. Zasady domu są surowsze od miejskich: minimalny okres umowy od pół roku do roku, kwota na liczbę wynajmowanych mieszkań, czasem całkowity zakaz wynajmu krótkoterminowego. Jeśli kalkulacja opiera się na wynajmie kurortowym, te punkty czyta się przed zadatkiem.
- Płynność. Im węższy krąg nabywców, tym dłuższe wyjście: przy mieszkaniu z widokiem jest szerszy, przy domu z pomostem pod konkretną łódź — wąski. Zakładaj na sprzedaż pół roku, a nie trzy miesiące.
- Podatek przy sprzedaży. Od nierezydenta potrąca się 15 % kwoty transakcji na poczet podatku od zysków kapitałowych; nadpłatę zwraca się na podstawie deklaracji. Próg wolny od podatku przy dziedziczeniu — 60 tys. $ przy stawce do 40 %.